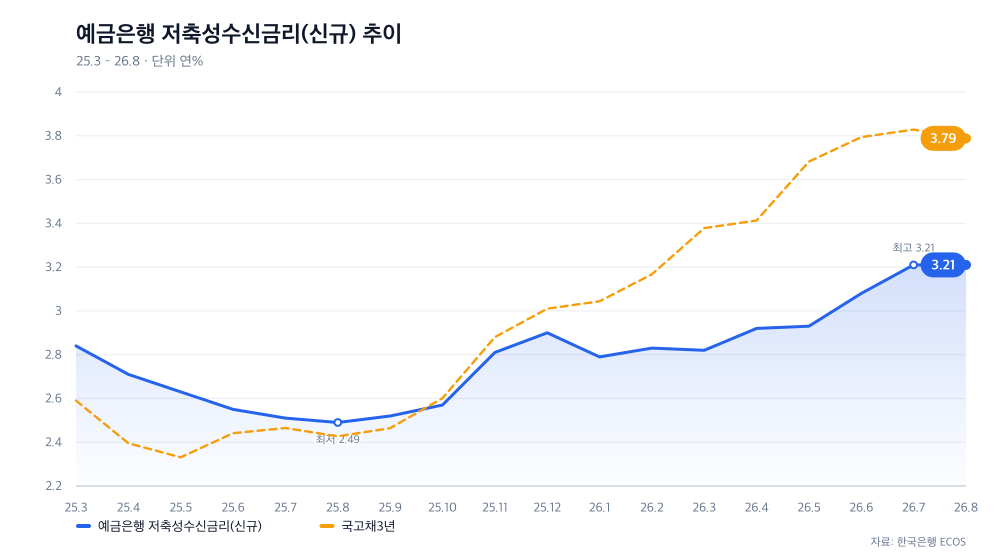
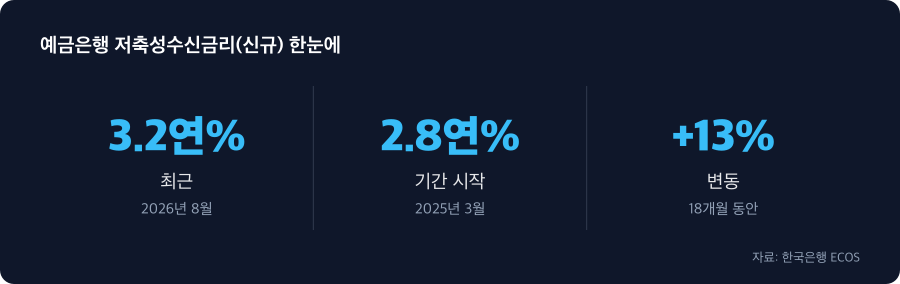
2025년 3월부터 2026년 8월까지 18개월간 예금은행 저축성수신금리(신규)는 2.84연%에서 3.21연%로 0.37연% 올랐습니다. 그런데 같은 기간 금리가 계속 올라간 게 아니라 중간에 5개월간 내려갔다가 다시 올라갔습니다. 이 흐름이 예금자 개인이 받는 실제 이자에 큰 영향을 미쳤습니다.
금리가 오르기만 한 게 아니라, 내렸다가 올랐다
예금금리의 18개월 여정은 단순한 상승이 아니었습니다. 2025년 3월 2.84연%에서 출발한 금리는 8월 2.49연%까지 5개월 연속 하락했습니다. 그 후 12월 2.90연%까지 4개월간 0.41연% 반등했고, 2026년 1월부터 8월까지 다시 2.79연%에서 3.21연%로 점진적으로 올랐습니다.
같은 기간 기준금리를 보면 이 움직임의 배경이 보입니다. 한국은행에 따르면 기준금리는 2025년 5월 2.50%로 인하한 뒤 14개월간 동결되다가, 2026년 7월 2.75%로 인상하고 8월 3.00%로 추가 인상했습니다. 예금은행들이 기준금리 변화보다 먼저, 그리고 더 천천히 대응했다는 뜻입니다.
기간 중 가장 낮은 금리(2.49%)와 가장 높은 금리(3.21%) 사이에는 0.72연%의 격차가 있습니다. 같은 은행, 같은 상품이지만 시점에 따라 받는 이자가 크게 달랐다는 의미입니다.
2025년 상반기 금리 내림이 결정적인 분기점이었다
금리가 내려가던 시기는 많은 예금자들이 예상하지 못한 구간이었습니다. 2025년 2월부터 기준금리가 인하되자 예금금리도 3월 2.84연%에서 8월 2.49연%까지 떨어졌는데, 이 내림세는 가파르지 않아 뉴스에도 크게 드러나지 않았을 수 있습니다. 월평균 0.07연% 정도씩 내려간 것이니, 단기 정기예금에 가입한 사람들은 갱신 시점마다 금리가 조금씩 낮아지는 경험을 했을 겁니다.
이 구간에서 예금을 신규 가입하거나 만기를 맞이한 사람들의 선택이 이후 18개월 수익에 큰 영향을 미쳤습니다. 2.49연%로 가입한 사람과 2.90연%로 가입한 사람이 같은 1,000만원을 1년 묵혀두면 연이자만 41만 원 이상 차이가 납니다. 금리 변동에 민감한 단기 상품일수록 이 시점의 선택이 중요했습니다.
금리가 오른 뒤에도 오름세가 고르지 않았다
흥미로운 점은 기준금리가 인상된 후에도 예금금리의 상승 속도가 일정하지 않다는 것입니다. 2025년 8월부터 12월까지 4개월간 0.41연% 올랐고(월평균 0.1연%), 2026년 1월부터 6월까지 6개월간 0.29연% 올랐습니다(월평균 0.05연%). 같은 ‘상승 국면’이었지만 올라가는 속도가 둘째 기간에 절반 수준이었다는 뜻입니다.
2026년 7월 기준금리가 인상된 이후를 보면 더 흥미롭습니다. 7월 3.21연%에서 8월도 3.21연%로 정체됐습니다. 기준금리가 2.75%에서 3.00%로 0.25연% 올랐는데 예금금리는 움직이지 않았습니다. 이는 시장의 금리 인상 기대와 실제 금리 인상이 이미 어느 정도 반영됐다는 신호로 해석됩니다.
당신의 예금이 있던 시점, 이것이 당신의 이자를 결정했다
이 흐름을 개인 예금자 입장에서 다시 읽으면 새로운 의미가 보입니다. 같은 금액, 같은 기간, 같은 은행에 돈을 맡겼어도 가입 시기에 따라 받은 이자가 크게 달랐다는 것입니다. 2025년 9월에 1년 정기예금을 들었다면 2.52연%의 이자를 받았을 테고, 11월에 들었다면 2.81연%를 받았을 겁니다. 같은 1,000만원이라면 1년 뒤 받는 이자 차이는 29만 원입니다.
‘금리가 올랐다’는 헤드라인만 따라가서는 이런 차이를 캐치할 수 없습니다. 중요한 것은 현재 금리가 전체 흐름 속 어디쯤에 있는지, 앞으로 올라갈 가능성과 내려갈 가능성 중 어느 쪽이 더 가까워 보이는지를 판단하는 것입니다. 지난 18개월간 금리가 내렸다가 올랐던 만큼, 앞으로도 같은 패턴이 반복될 가능성을 완전히 배제할 수 없기 때문입니다.
지금 당신이 확인해야 할 두 가지
첫 번째는 현재 예금금리를 정기적으로 확인하는 것입니다. 한국은행 통계 시스템(https://ecos.bok.or.kr)에서 ‘예금은행 신규 수신금리’를 조회하면 매월 가장 최신 금리를 볼 수 있습니다. 2026년 8월 기준 3.21연%에 도달했으나, 이것이 최고점이라는 보장은 없습니다. 기준금리가 계속 오를지, 언제 고점을 맞을지는 중앙은행과 시장 상황에 따라 결정될 것이기 때문입니다.
두 번째는 장기 예금의 만기 후 재계약 시점을 현재 금리 위치를 알고 결정하는 것입니다. 지금 3.21연%이 전체 상승 흐름의 중간이라면, 만기 후 다시 계약할 때도 비슷한 수준일 가능성이 있습니다. 반대로 이미 최고점이라면, 일부를 장기 상품으로 고정하는 것도 전략이 될 수 있습니다. 데이터가 보여주는 흐름 속에서 자신의 타이밍을 판단하는 것이 이제 예금자에게 필요한 역량입니다.
| 시점 | 연% |
|---|---|
| 2026년 3월 | 2.82 |
| 2026년 4월 | 2.92 |
| 2026년 5월 | 2.93 |
| 2026년 6월 | 3.08 |
| 2026년 7월 | 3.21 |
| 2026년 8월 | 3.21 |
자료: 한국은행 ECOS
※ 이 글은 공개 시장 데이터(한국은행·금융위원회·FRED)를 정리한 정보이며, 특정 종목·상품의 매매 권유나 투자 자문이 아닙니다. 과거 흐름은 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.