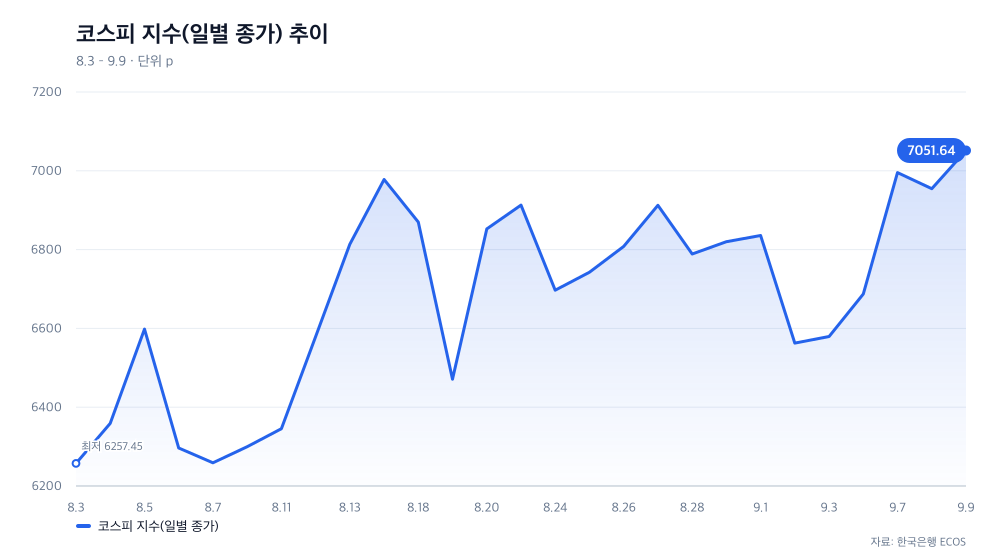
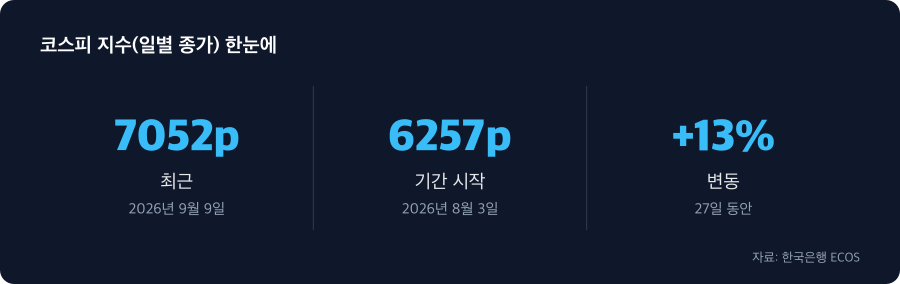
2026년 8월 3일부터 9월 9일까지 한 달간 코스피는 6257.45포인트에서 7051.64포인트로 794.19포인트 올랐습니다. 그런데 이 상승이 일직선이 아니었습니다. 8월 중순 급등, 8월 19일 급락, 9월 초 약세, 9월 말 재상승이라는 네 번의 큰 방향 전환이 한 달 사이에 일어났습니다.
상승폭은 크지만 경로는 지그재그
코스피의 상승 자체는 의미 있습니다. 794포인트는 한 달간 달성하기 쉽지 않은 규모입니다. 그러나 이 과정에서 투자자들이 느껴야 했을 불안감은 상승폭만으로는 설명할 수 없습니다.
8월 13일 6813.34에서 8월 14일 6977.94로 164포인트 이상이 하루 만에 오른 급등이 있었습니다. 반대로 8월 19일에는 6912.95에서 6471.17로 440포인트 이상이 내려앉았습니다. 9월 초에도 6월 2일 6562.72까지 약세를 보이다가 9월 7일부터 다시 올라 9월 9일 7051.64에 도달했습니다.
이런 크고 빠른 방향 전환은 시장이 상충하는 신호들을 동시에 받으면서 신뢰도를 계속 갱신했다는 뜻입니다. 한 가지 신호만으로는 투자자들이 확신하지 못했고, 여러 신호를 저울질하는 과정이 변동성으로 나타났을 가능성이 높습니다.
국내 부양 신호가 8월 중순 급등을 뒷받침했다
정부서울청사와 재정경제부에 따르면, 정부는 1월 9일 ‘2026년 경제성장전략’에서 727조 9000억 원 규모의 슈퍼 예산과 2.0% 성장률 목표를 제시했습니다. 8월 28일에는 추가적으로 ‘취약차주 금융부담 완화’와 신산업 육성을 위한 정책을 발표하며 부양 신호를 강화했습니다.
8월 13일-14일 급등의 시점과 정부의 부양 정책 일정이 대체로 맞물린 것으로 보입니다. 투자자들은 경기 회복 기대감을 주식 시장에 반영했을 가능성이 있습니다. 국내 경제가 회복할 것이라는 신호가 시장에 전달되면서 매수 심리가 높아졌을 수 있습니다.
그러나 국내 부양 신호만으로는 그 이후 나타난 급락과 약세를 완전히 설명할 수 없습니다. 8월 19일의 급락이 단순히 ‘차익실현’이라는 수준의 조정만으로 기인했다면, 회복 과정이 더 부드러웠을 가능성이 높습니다.
미국의 높은 금리 환경이 국내 신호와 충돌했다
국제 금융 환경에서 8월-9월은 미국의 금리가 여전히 상대적으로 높은 수준에 있던 시기로 추정됩니다. 이렇게 되면 한국 채권과 미국 채권의 수익률 격차가 투자자들의 자산 배분 결정에 영향을 미칩니다.
미국 금리가 높으면 달러 자산의 매력이 상대적으로 높아집니다. 이 경우 외국인 투자자들이 한국 주식보다 미국 채권이나 달러 자산을 선호할 유인이 생깁니다. 8월 중순 국내 부양 신호로 상승했던 코스피가 8월 19일 급락한 것은 이러한 금리 신호의 영향을 받았을 가능성이 높습니다.
결국 두 신호가 시장을 놓고 경합했습니다. ‘한국 경제 회복’ 기대와 ‘미국 금리 매력’이 엇갈리면서 투자자들은 어느 신호를 따를지 불확실해했고, 그 불확실성이 9월 초 약세로 나타났습니다.
네 번의 방향 전환은 신호 해석 과정의 흔적
8월 13일-14일 급등(794포인트 중 164포인트 이상을 단 이틀에 달성), 8월 19일 급락(440포인트 이상 조정), 9월 초 약세(6562까지 하락), 9월 7일 이후 재상승(6995에서 7051로 회복)이라는 네 단계의 변화는 무의미한 변동성이 아닙니다.
각 단계는 시장이 국내 부양 신호와 해외 금리 신호를 동시에 해석하려는 과정을 반영합니다. 투자자들은 첫 신호에 반응했고(8월 중순 급등), 그 신호가 충분히 강한지 의문을 제기했고(8월 19일 급락), 두 신호의 충돌 속에서 기다렸다가(9월 초 약세), 결국 국내 신호가 우선할 것으로 판단했을 수 있습니다(9월 7일 이후 재상승).
이 해석은 9월 7일부터의 재상승이 단순 반등이 아니라, 투자자들이 신호의 우선순위를 재정렬한 결과일 가능성을 시사합니다.
포트폴리오 관리를 위해 두 신호를 함께 모니터링하세요
앞으로 코스피의 방향을 읽으려면 한국과 미국의 정책 신호를 함께 추적해야 합니다. 한국은행의 기준금리 결정, 국고채 수익률, 경제지표 발표 일정을 확인하고, 동시에 미국 연방준비제도(Fed)의 금리 결정 회의와 고용·물가 통계 발표 일정도 챙겨야 합니다.
이번 한 달간의 변동성에서 배울 점은 명확합니다. 한국 부양 신호가 강해도 해외 금리가 높으면 시장이 흔들린다는 것입니다. 반대로 해외 금리가 낮더라도 국내 경제 신호가 약하면 상승 흐름이 지속하기 어렵습니다. 한국거래소 공식 자료, 한국은행 금융통계, 미국 연방준비제도 공식 발표를 통해 이 두 신호를 추적하면, 비슷한 상황이 다시 나타날 때 준비 시간을 확보할 수 있습니다.
이번 한 달간 코스피가 보여준 것은 상승의 크기가 아니라, 시장이 어디에 민감하게 반응하는지를 보여주는 사례입니다. 그 신호들을 이해하면 앞으로의 변동성도 덜 혼란스럽게 맞이할 수 있을 것입니다.
| 시점 | p |
|---|---|
| 2026년 9월 2일 | 6,562.72 |
| 2026년 9월 3일 | 6,579.48 |
| 2026년 9월 4일 | 6,687.21 |
| 2026년 9월 7일 | 6,995.39 |
| 2026년 9월 8일 | 6,954.52 |
| 2026년 9월 9일 | 7,051.64 |
자료: 한국은행 ECOS
※ 이 글은 공개 시장 데이터(한국은행·금융위원회·FRED)를 정리한 정보이며, 특정 종목·상품의 매매 권유나 투자 자문이 아닙니다. 과거 흐름은 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.