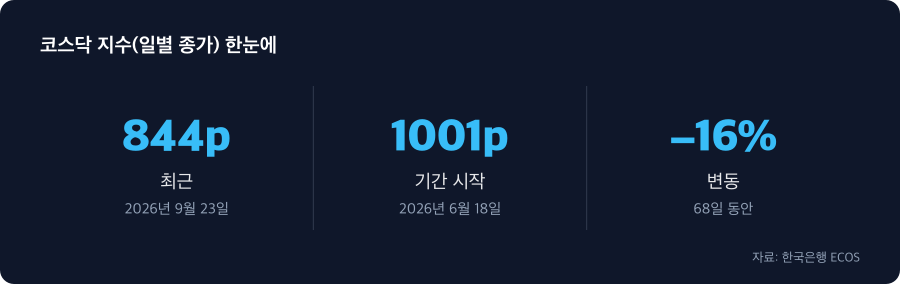
코스닥 지수는 2026년 6월 18일 1,001포인트에서 9월 23일 844포인트로 3개월간 156포인트(15.6%) 하락했습니다. 그런데 같은 낙폭도 속도가 일정하지 않았습니다. 6월 말 급락과 7월부터의 지속적 약세는 전혀 다른 양상이며, 투자자가 겪은 손실도 그 구간에 따라 의미가 달랐습니다.
낙폭의 속도가 다르다는 것의 의미
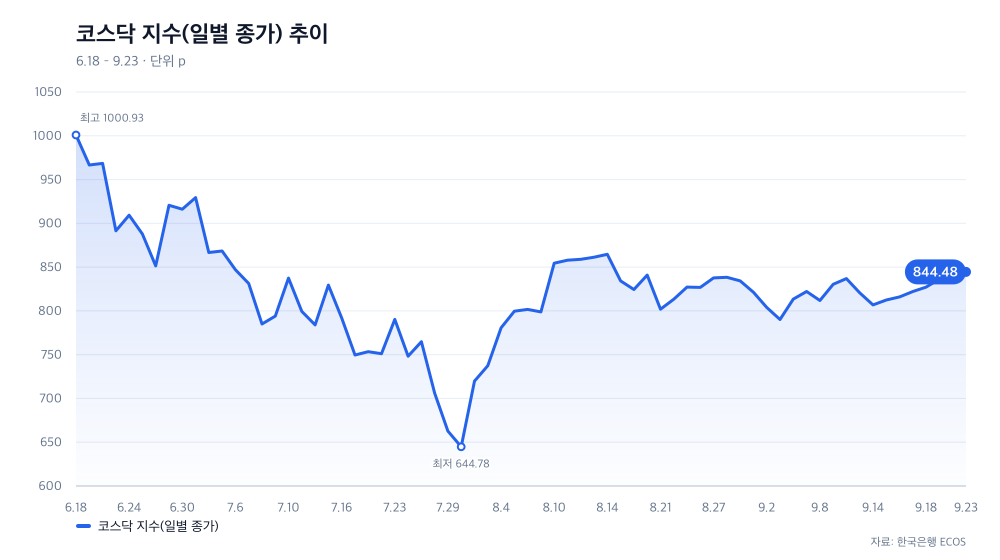
코스닥의 하락을 시간대별로 나누면 세 개의 구간이 보입니다. 첫째는 6월 18일부터 26일까지 1,001포인트에서 851포인트로 내려간 단기 급락 구간(150포인트, 15% 하락)입니다. 둘째는 6월 29일에 920포인트까지 반등한 뒤 7월 31일 645포인트까지 떨어진 장기 약세 구간(206포인트, 22.4% 추가 하락)입니다. 셋째는 8월 1일부터 9월 23일까지 645포인트에서 844포인트로 반등한 회복 구간입니다.
같은 지수가 다른 속도로 내려간다는 것은, 그 각각이 다른 원인에서 비롯되었을 가능성이 높다는 뜻입니다. 만약 하나의 거대한 충격이 작동했다면 낙폭은 지속적이거나 가속도가 붙었을 것입니다. 그러나 6월 말의 낙폭 직후 빠른 반등이 일어난 것은, 그 구간의 하락이 단기적 충격이었음을 시사합니다.
6월 말 급락은 3거래일 만에 반등했다
6월 26일의 최저점 851포인트는 사실 오래 지속되지 않았습니다. 불과 3거래일 뒤인 6월 29일에 920포인트까지 반등했고, 이는 하락폭의 8.2%를 되찾은 것입니다. 7월 1일에는 929포인트에 도달해 반등을 거의 완료했습니다.
이 같은 빠른 회복은 6월 말의 낙폭이 일시적 패닉에 가까웠음을 보여줍니다. 당시 한화오션의 캐나다 잠수함 수주 탈락, 반도체주의 동시 약세, 국민연금 리밸런싱 우려 등이 복합적으로 작동했던 것으로 보이지만(불스토리, 7월 11일), 시장이 그 충격을 빠르게 소화했다는 뜻입니다. 소액투자자들의 손실이 본격화된 것은 이 시점이 아니라는 의미이기도 합니다.
7월부터 시작된 연속 약세가 전체 손실의 57%를 차지했다
진정한 낙폭은 7월 7일부터 시작됩니다. 이날 831포인트로 내려간 이후 코스닥은 단 한 번도 850포인트 이상을 회복하지 못했습니다. 7월 8일(785p), 7월 14일(784p), 7월 20일(750p)을 거쳐 7월 28일부터 31일까지 최악의 4거래일을 맞이했습니다. 7월 29일 663포인트, 7월 30일 645포인트까지 내려갔으며, 이는 7월 7일(831p)로부터 186포인트(22.4%)의 추가 낙폭입니다.
이 186포인트의 낙폭은 6월 18일부터 26일 사이의 150포인트 낙폭보다 36포인트 더 큽니다. 3개월간 총 손실 156포인트 중 7월 한 달이 188포인트를 빼앗아간 셈으로, 전체 손실의 57%가 7월에 집중된 것입니다. AI 수익성 우려로 외국인의 반도체주 연속 매도가 이어졌고, 단일종목 레버리지 ETF의 청산 압력이 시장을 더욱 짓눌렀던 것으로 보입니다(머니투데이, 7월 30일).
6월과 7월은 별개의 사건이었다
데이터로 보면 6월 말의 낙폭과 7월의 연속 약세는 성격이 확연히 다릅니다. 6월은 급락했지만 빠르게 반등한 ‘쇼크형’, 7월은 계속해서 내려간 ‘장기적 약세형’입니다. 이는 투자자 입장에서 심리적·자금관리적으로도 다른 영향을 미칩니다. 급락은 패닉을 유발하지만, 지속적 약세는 보유 자산이 조용히 녹아내리는 느낌을 줍니다.
6월 최저점에서 7월 초까지의 반등이 있었다면, 당시 재진입한 투자자들도 적지 않았을 것입니다. 그러나 7월 7일부터 시작된 낙세는 그런 신호를 무너뜨렸습니다. 반등이 반발일 뿐 추세 전환이 아니었다는 뜻입니다. 코스닥 보유자라면 이 ‘구간의 성격 변화’가 바로 손절과 재진입을 판단하는 분기점이었던 점을 기억할 필요가 있습니다.
데이터로 신호를 더 빨리 읽는 법
코스닥에 투자한 투자자라면 한국거래소(KRX) 홈페이지의 지수 일별 추이를 주간 단위로 추적해야 합니다. ‘지난 3개월 하락’ 같은 누적 수치보다는 ‘어느 구간부터 낙폭이 빠르게 누적되었는가’에 초점을 맞춰야 한다는 뜻입니다. 이 기간 데이터가 보여주는 것처럼, 같은 하락도 반등 여부에 따라 시장의 상태가 완전히 달라집니다.
다음 급락이나 반등을 감지하려면 이런 ‘변곡점’을 인식하는 것이 기초가 됩니다. 7월 7일 같은 날짜를 기억하는 것이 아니라, ‘반등이 그쳤을 때’라는 신호를 몸으로 감지하는 것이 중요합니다. 이번 3개월간의 흐름을 되짚어보면서 자신의 매매 기록을 점검해보면, 어디서 신호를 놓쳤는지, 다음에는 어디서 잡을 수 있을지 그려볼 수 있습니다.
결론 없이 바로 실천으로
코스닥 투자자에게 필요한 것은 ‘언제 샀는가’보다 ‘지금부터 어떻게 읽을 것인가’입니다. 이 3개월간의 데이터가 의미 있는 이유는 회복 국면에서도 여전히 낮은 수준이기 때문입니다. 8월부터의 반등은 사실상 6월 중반 수준에도 미치지 못합니다. 그렇다면 투자자의 판단은 단순합니다: 같은 지수 안에서도 상승과 하락의 리듬을 읽고, 그 리듬이 바뀌는 지점을 놓치지 않는 것입니다.
| 시점 | p |
|---|---|
| 2026년 9월 16일 | 815.98 |
| 2026년 9월 17일 | 822.18 |
| 2026년 9월 18일 | 827.12 |
| 2026년 9월 21일 | 836.27 |
| 2026년 9월 22일 | 834.38 |
| 2026년 9월 23일 | 844.48 |
자료: 한국은행 ECOS
※ 이 글은 공개 시장 데이터(한국은행·금융위원회·FRED)를 정리한 정보이며, 특정 종목·상품의 매매 권유나 투자 자문이 아닙니다. 과거 흐름은 미래 수익을 보장하지 않으며, 투자 판단과 책임은 투자자 본인에게 있습니다.